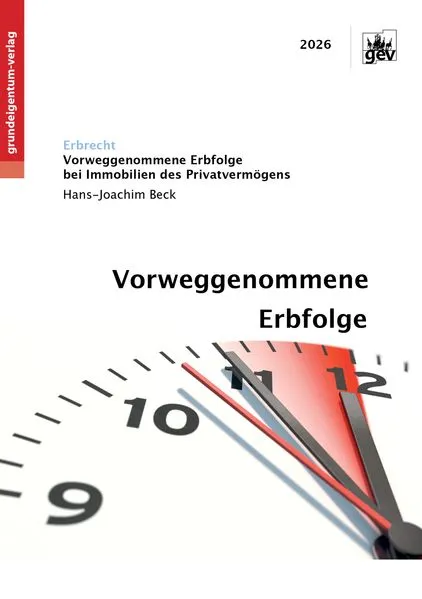
Vorweggenommene Erbfolge bei Immobilien des Privatvermögens
Sicherlich haben Sie auch schon darüber nachgedacht, wer Ihr Grundstück und Ihr übriges Vermögen, das Sie erarbeitet haben, einmal erben soll. Vielleicht haben Sie sogar schon einmal ausgerechnet, welche Belastung mit Erbschaftsteuer auf Ihre Erben zukommen wird. Dies sollten Sie auf jeden Fall tun, denn es ist zu befürchten, dass die Steuerbelastung in Zukunft sogar noch größer wird. Das Bundesverfassungsgericht hat im Oktober 2026 in zwei Verfahren eine mündliche Verhandlung über die Verfassungsmäßigkeit der Erbschaftsteuer durchgeführt. Mit der Veröffentlichung der Entscheidungen ist im Februar 2027 zu rechnen. Das zweite Verfahren betrifft zwar nur die Verfassungsmäßigkeit der Verschonungsregelungen für das Betriebsvermögen. Allerdings ist davon auszugehen, dass der Gesetzgeber die Entscheidungen zum Anlass nehmen wird, die Erbschaftsteuer zu verschärfen, denn unsere Gesellschaft kann die eingeführten Sozialleistungen nicht mehr erwirtschaften. Da strukturelle Reformen politisch nicht durchsetzbar sind, bleibt lediglich die Möglichkeit, neue Schulden aufzunehmen oder die Steuern zu erhöhen.
Das Ziel der vorweggenommenen Erbfolge besteht allerdings nicht nur darin, einer Steuererhöhung zuvorzukommen und Steuern zu sparen. Mindestens ebenso wichtig ist es, dass man dadurch den Familienfrieden bewahren und die Vermögensnachfolge selbst in der Hand behalten und gezielt steuern kann.
Inhaber größerer Unternehmen werden in aller Regel durch spezielle Kanzleien gut beraten. Private Immobilieneigentümer haben es dagegen schwerer. Sie sind darauf angewiesen, sich von einem Anwalt und einem Steuerberater beraten zu lassen, wobei sie häufig unterschiedliche Empfehlungen erhalten. Das Ziel des vorliegenden Buches besteht darin, die zivilrechtlichen und die steuerrechtlichen Gesichtspunkte zusammenzuführen und dem Eigentümer und seinem Berater eine ganzheitliche Betrachtung zu ermöglichen. Nur dadurch kann er eine Lösung finden, die sowohl steuerrechtlich als auch zivilrechtlich optimal ist.
Als Beispiel seien hier einige Fälle genannt:
Um den länger lebenden Ehegatten finanziell abzusichern, haben viele Ehepaare ein Testament gemacht, in dem sie sich gegenseitig zum Alleinerben eingesetzt haben und die Kinder zum Erben desjenigen, der als letzter verstirbt. Man spricht von einem sog. Berliner Testament. Im Hinblick auf die Erbschaftsteuer ist eine solche Regelung jedoch extrem nachteilig, weil das Vermögen zweimal der Erbschaftsteuer unterliegt und im ersten Erbgang die persönlichen Freibeträge der Kinder ungenutzt bleiben. Das vorliegende Buch bietet hierfür bessere Lösungen an. Durch eine vorweggenommene Erbfolge kann man nicht nur viel Steuern sparen, sondern auch besser steuern, was aus dem Vermögen wird.
Liegen die Familienverhältnisse nicht so einfach, kann ein Testament ziemlich kompliziert werden und später zu Streit führen. Regelt man die Vermögensnachfolge bereits zu Lebzeiten, kann man diese Probleme vermeiden und beispielsweise ungewünschte Pflichtteilsansprüche abfinden.
Schenkungen zwischen Ehegatten stellen eine regelrechte Steuerfalle dar, die anhand von Beispielen dargestellt werden. Das Buch erklärt aber auch, welche Gestaltungsmöglichkeiten bestehen, um diesen Fallen zu entgehen.
Als Königsweg der vorweggenommenen Erbfolge gilt die Übertragung unter Nießbrauchsvorbehalt. Auf den ersten Blick scheint dies die optimale Lösung zu sein, da das Grundstück auf die nächste Generation übergeht, die Eltern das Grundstück aber weiterhin nutzen können und die Erträge behalten. Das Deutsche Zivilrecht bietet jedoch noch andere Möglichkeiten, die in bestimmten Fällen steuerlich sehr viel vorteilhafter sind. Die verschiedenen Gestaltungen werden in dem Buch anhand von Beispielen besprochen und die steuerlichen Folgen in den einzelnen Steuerarten dargestellt.
Handelt es sich um mehrere Immobilien und sollen diese bei den Nachfolgern als „Bündel“ zusammengehalten werden, bietet es sich an, eine Familienpersonengesellschaft zu gründen und die Grundstücke auf die Gesellschaft zu übertragen. Durch vertragliche Vereinbarungen in dem Gesellschaftsvertrag kann die Verwaltungsbefugnis der Eltern gesichert und das Vermögen vor dem Zugriff Dritter geschützt werden. Verschiedene Sondervorschriften sorgen dafür, dass die steuerliche Belastung dabei nicht höher ist als bei einer direkten Übertragung auf die Kinder.
Die finanzielle Sicherheit des länger lebenden Ehegatten und teilweise sogar der Bestand des Vermögens wird häufig durch die Ansprüche von Pflichtteilsberechtigten gefährdet. Viele Menschen glauben, dass sich der Pflichtteilsberechtigte Schenkungen, die er von dem Erblasser zu dessen Lebzeiten erhalten hat, auf seinen Anspruch anrechnen lassen muss. Dies ist jedoch nach dem Gesetz nicht der Fall. Wie man mit Pflichtteilsansprüchen korrekt umgeht und ggf. sogar misslungene Gestaltungen retten kann, wird in zivilrechtlicher und steuerlicher Hinsicht dargestellt.
Unterstütze den lokalen Buchhandel
Nutze die PLZ-Suche um einen Buchhändler in Deiner Nähe zu finden.
Bestelle dieses Buch im Internet

| Veröffentlichung: | 11.11.2026 |
| Höhe/Breite/Gewicht | H 21 cm / B 14,8 cm / 200 g |
| Seiten | 120 |
| Art des Mediums | Buch |
| Preis DE | EUR 25.00 |
| Preis AT | EUR 25.70 |
| ISBN-13 | 978-3-937-91963-8 |